
בקצרה: איך בונים ומנהלים תקציב משפחתי שמייצר חיסכון ושקט נפשי?
ניהול תקציב משפחתי מוצלח אינו מבוסס על ניחושים או על קיצוצים קיצוניים שנגמרים אחרי שבועיים, אלא על 4 שלבים מובנים: (1) שיקוף אמת של כל ההכנסות נטו מול תדפיסי הבנק והאשראי של 3 החודשים האחרונים; (2) חלוקת התקציב לפי מודל 50/30/20 (או 60/20/20 למשפחות עם ילדים) בין הוצאות קבועות הכרחיות, הוצאות משתנות וחיסכון; (3) תרגום הוצאות שנתיות ובלתי צפויות (בלת”מ) לסעיף הפרשה חודשי קבוע בטבלה; ו-(4) הוראת קבע לחיסכון בתחילת החודש (“שלם לעצמך קודם”) לצד פגישת בקרה זוגית קצרה אחת לחודש.
✓ 20%–30% הוצאות משתנות + קרן בלת”מ
✓ 15%–20% חיסכון, השקעה ופירעון חובות
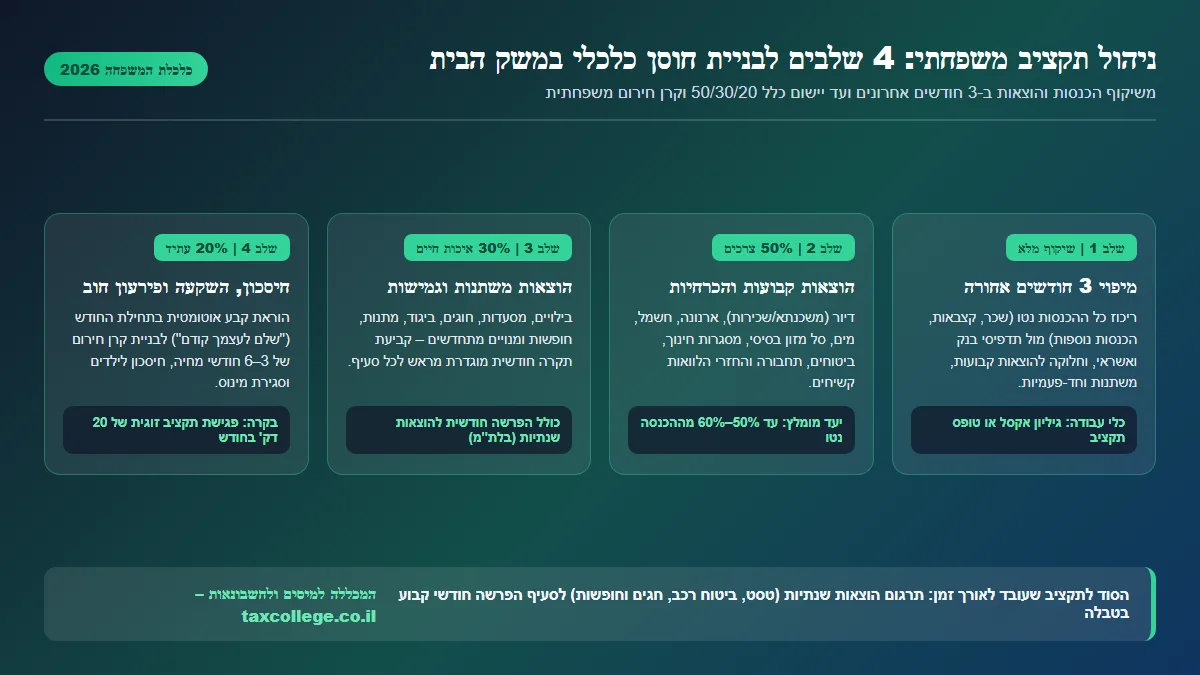
ניהול תקציב משפחתי הוא תהליך שכולל בתוכו לא מעט היבטים, בינהם היבטי חיסכון לרבות היבטים של ניהול שוטף נכון יותר. לשם כך אנו מציעים לכם קורס ניהול תקציב משפחתי מקיף שיעזור לכם להבין את כל ההיבטים האלו ולנהל נכון את תקציב המשפחה להשגת המטרה הנדרשת.
הצעד הראשון של ניהול תקציב משפחתי הוא הקמת התקציב. זה כולל זיהוי כמה כסף רוצים להוציא על כל קטגוריה של הוצאות ולאחר מכן קביעת סכום עבור כל קטגוריה. לאחר קביעת התקציב, ניתן להשתמש בו כאמת מידה למעקב אחר הוצאות חודשיות.
התקצוב עוזר לקבוע כמה כסף נשאר בסוף כל חודש ומה אפשר להרשות לעצמכם להוציא.
הגדרת תקציב משפחתי גם עוזרת לתעדף רכישות ולהבין לאן הולך הכסף כשזה מגיע לדברים כמו מצרכים, בידור, חינוך וכו’.
חשוב שכל בני המשפחה יהיו מעורבים ביצירת התקציב ושהם יסכימו כיצד הוא ינוהל.
איך לקבוע תקציב הוצאות משפחתי
קביעת תקציב משפחתי היא משימה קשה. זה דורש הבנה של המצב הכלכלי של המשפחה ויכולת לקבל החלטות מועילות למשפחה.
הצעד הראשון בהגדרת תקציב הוא להגדיר מה רוצים להשיג. לדוגמה, אם רוצים לחסוך 1000 ש”ח לחודש מההוצאות , עליכם להגדיר יעד חיסכון חודשי של 1,000 ש”ח.
השלב הבא הוא להעריך כמה כסף צריך לחסוך בכל חודש כדי שהמטרה הזו תושג. אפשר לעשות זאת על ידי הכפלת מספר החודשים בסכום הדרוש עבור כל חודש – 1000×12=12000
לאחר שקבעתם כמה כסף צריך למטרה שלכם וכמה חודשים זה ייקח, אז הגיע הזמן להגדיר כמה כללים שיעזרו להנחות את הרגלי ההוצאות שלכם לאורך כל השנה. כללים אלה עשויים לכלול הגבלת קטגוריות מסוימות של הוצאות או יצירת רשימה של דברים שאינם מוגבלים.
כמו כן, חשוב להגדיר תקציב להוצאות האישיות של ילדכם, כגון ארוחות צהריים ובגדים בבית הספר, פעילויות מחוץ לבית הספר ותחביבים אישיים.
גיליון אלקטרוני למעקב אחר כל ההוצאות וההכנסות לאורך זמן. זה יעזור להבין אילו הוצאות קבועות ואילו משתנות מחודש לחודש.
פירוט כל ההוצאות שיש כמו מצרכים, שירותים, ביגוד, בידור וכו’. לאחר מכן, יש לרשום כמה מההוצאות הללו רוצים להוציא מדי חודש כדי שיהיה ברור מה היעד החודשי שלכם. לבסוף, הגדירו חשבון חיסכון או קרן שאליו נכנס הכסף כדי לחסוך לדברים כמו חופשות או פרויקטים או השקעות עתידיות.
מדוע חשוב לנהל תקציב הוצאות משפחתיות
ניהול תקציב משפחתי יכול להיות קשה ומלחיץ. עם זאת, חשוב לעשות זאת כי זה יעזור לנהל את הכספים בטווח הארוך.
החשיבות של ניהול תקציב משפחתי נובעת מהעובדה שניהול הכספים שלכם אינו קל כפי שהוא נראה. כשאין תקציב, סביר יותר שתוציאו יותר ממה שאתם מרוויחים, מה שעלול להוביל לחובות או לבעיות פיננסיות אחרות.
תקציב עוזר לנהל את הכספים על ידי הגדרת יעדים ועמידה בהם. זה גם עוזר לראות לאן הכסף הולך כדי שתוכלו לחסוך למה שהכי חשוב לעתיד המשפחה שלכם.
בכל הנוגע לניהול תקציב משפחתי, חשוב לזכור כי ישנם סוגים שונים של תקציבים. מתקציב משק הבית ועד לתקציב האישי, יש מגוון דרכים בהן אנשים מנהלים את הכספים שלהם.
הצעד הראשון בניהול תקציב משפחתי הוא יצירת רשימה של כל ההוצאות . זה כולל דברים כמו מצרכים, ביטוח, שכר דירה, שירותים ועוד. חשוב לוודא שיש לכם רשימה מדויקת כי זה יעזור לכם לקבל החלטות פיננסיות טובות יותר וליצור הזדמנויות חיסכון טובות יותר.
ניהול תקציב משפחתי יכול להיות קשה לפעמים, אבל זה יכול גם להיות מתגמל כאשר רואים את החיסכון גדל עם הזמן.
מהו ניהול כספים נכון?
ניהול כסף הוא מיומנות אישית שכל אדם צריך לפתח. זה יכול להיות מאתגר כאשר אנו מופגזים כל הזמן בפרסומות, דוחות כספיים ותוכן אחר הקשור לפיננסים.
המפתח לניהול נכון של כספים הוא איזון סיכון ותגמול על מנת להשיג מטרות ארוכות טווח ועדיין ליהנות היום!
ניהול נכון של כסף יכול להועיל במובנים רבים. זה יכול לעזור לחסוך כסף, לנהל את הכספים ולהגדיל את העושר הכולל.
ניהול כסף הוא תהליך של קבלת החלטות לגבי איך להשיג, להשתמש ולתחזק כסף. זה כולל גם פיתוח תוכניות לעתיד ובניית אסטרטגיות פיננסיות כדי לעמוד ביעדים ארוכי טווח.
הצעד הראשון בניהול כספים נכון הוא להבין איזה סוג של דברים ארוצים לעשות עם הכסף. מה המטרות לטווח הקצר? מהן המטרות לטווח ארוך? ברגע שיש מושג ברור מה רוצים מהחיים וכמה רוצים להוציא על כל מטרה, זה הזמן להתחיל בתקציב!
ניהול נכון של כסף הוא חלק חשוב בניהול חיים מאושרים ובריאים. זו מיומנות שצריך לפתח ולתרגל לאורך זמן.
הצעד הראשון לניהול נכון של כסף הוא להבין את ההבדל בין צרכים לרצונות. השלב הבא הוא לזהות את ההבדל בין חיוניים ובלתי חיוניים בחיים.
על מנת לנהל נכון את הכספים, יש להצטייד בתקציב, חשבון חיסכון, השקעות, תוכנית החזר חובות וביטוח.
תוכנית החזר חובות
תוכניות החזר חובות הן אוסף של הנחיות או כללים המאפשרים להחזיר את החוב בתאריך מסוים. חלק מהחברות מציעות תוכניות אלו כאופציה על מנת לסייע לעובדיהן בתהליך ההחזר.
תוכנית החזר חובות היא אופציה טובה למי שמתקשה עם החוב וזקוק לסיוע כלשהו כדי לצאת ממנו.
תוכנית החזר החוב היא סוג של הלוואה המאפשרת לפרוע את חוב כרטיס האשראי לאורך זמן. זוהי אפשרות פופולרית עבור צרכנים שיש להם ריביות גבוהות ומתקשים לשלם את היתרות שלהם.
אם יש חוב, חשוב להבין את תוכנית הפירעון כדי להבטיח שתוכלו לבצע תשלומים בזמן.
תוכניות החזר חובות הן אמצעי להחזר חוב לאורך זמן. הם מחולקים לשתי קטגוריות: ריבית קבועה וריבית משתנה. לתוכניות בריבית קבועה יש ריבית קבועה שנשארת זהה לאורך כל חיי ההלוואה, בעוד שתוכניות בריבית משתנה משתנות בהתאם לתנאי השוק.
איך לחשב הוצאות והכנסות
ישנן דרכים רבות ושונות לחישוב הוצאות והכנסות עבור תקציב משפחתי. הדרך הנפוצה ביותר היא שימוש ב”שיטת המזומנים”.
שיטת המזומנים היא דרך לנהל את הכספים שכל עניין זה לוודא שיש את הכסף שצריך לשלם עבור מה שצריך. זה עובד על ידי מעקב אחר ההוצאות והפרשת סכום כסף מסוים מדי חודש כדי לכסות אותו, תוך בניית קרן חירום. זוהי דרך מצוינת לוודא שלעולם לא נמצאים בחובות ותמיד תוכל להתמודד עם כל הוצאות בלתי צפויות.
טבלת ניהול תקציב משפחתי לדוגמה (תבנית מעשית למשפחה עם שני ילדים – הכנסה נטו 22,000 ₪)
כדי להפוך את התיאוריה לכלי עבודה יומיומי, בנינו עבורכם טבלת הוצאות והכנסות חודשיות למשפחה המדגימה איך מחלקים הכנסה משפחתית נטו של 22,000 ש”ח (משכורות + קצבת ילדים) כך שכל ההוצאות הקבועות, המשתנות והבלתי צפויות מכוסות במלואן – ועדיין נשאר חיסכון חודשי קבוע של 3,300 ש”ח בחודש (39,600 ש”ח בשנה):
השוואת כלים לניהול תקציב משפחתי: איך לבחור את הכלי שמתאים למשפחה שלכם?
שאלות ותשובות נפוצות על בניית וניהול תקציב משפחתי וצמצום הוצאות
1. איך בונים תקציב חודשי שמתאים למשפחה עם שני ילדים והוצאות לא צפויות?
רוב ה”הוצאות הלא צפויות” במשפחה עם ילדים הן למעשה הוצאות מחזוריות צפויות מראש שפשוט אינן מתרחשות בכל חודש: קייטנות קיץ, ציוד לבית הספר, חגים, מתנות לימי הולדת ואירועים, ביגוד עונתי, טיפולי שיניים וטסט לרכב. הפתרון המקצועי הוא לסכום את העלות השנתית שלהן, לחלק ב-12, ולהכניס לטבלת התקציב סעיף קבוע של קרן הוצאות שנתיות ובלת”מ (כ-5%–8% מההכנסה נטו) המופקד מדי חודש לפיקדון נזיל.
2. איך לנהל תקציב חודשי למשפחה עם הרבה הוצאות משתנות ועדיין להישאר בשליטה?
במקום לנהל תקציב חודשי כללי שבו מגלים את החריגה רק ב-10 לחודש כשכבר מאוחר מדי, מחלקים את הסעיפים המשתנים (מזון, בילויים, קניות) ל-4 מנות שבועיות שוות. לדוגמה: תקציב מזון של 3,600 ש”ח בחודש הופך לתקציב של 900 ש”ח לשבוע. אם בשבוע הראשון הוצאתם 1,050 ש”ח, אתם יודעים מיד שבשבוע השני התקרה היא 750 ש”ח וכך שומרים על איזון מדויק לאורך כל החודש.
3. איך לצמצם הוצאות משפחתיות בלי לפגוע באיכות החיים של המשפחה?
מתחילים ב”הוצאות השקופות” שאינן תורמות לאיכות החיים: ביטול כפל ביטוחים (דרך בדיקה באתר הר הביטוח), איחוד והוזלת הלוואות יקרות, מעבר לתוכניות מוזלות בסלולר, אינטרנט וטלוויזיה, ביטול מנויים מתחדשים שאינם בשימוש, ניצול הטבות ונקודות זיכוי במס הכנסה להורים לילדים, ומעבר לקנייה שבועית מרוכזת בסופרמרקט במקום השלמות יקרות באמצע השבוע.
4. האם כדאי לחסוך כסף בזמן שיש מינוס או הלוואות בחשבון הבנק?
הריבית על המינוס ועל הלוואות צרכניות גבוהה לרוב הרבה יותר מהתשואה בפיקדון סולידי. לכן, סדר הפעולות הכלכלי הנכון הוא קודם כול לבנות “כרית ביטחון” ראשונית קטנה (של כ-5,000–10,000 ש”ח להוצאות חירום מיידיות), ולאחר מכן להפנות את עיקר העודף החודשי (סעיף ה-20% בתקציב) לסגירה מואצת של המינוס וההלוואות היקרות, ומיד עם סילוקם להעביר את אותו סכום חודשי להשקעה וחיסכון צובר.
קורסים ומדריכים פיננסיים משלימים באתר המכללה למיסים ולחשבונאות:

